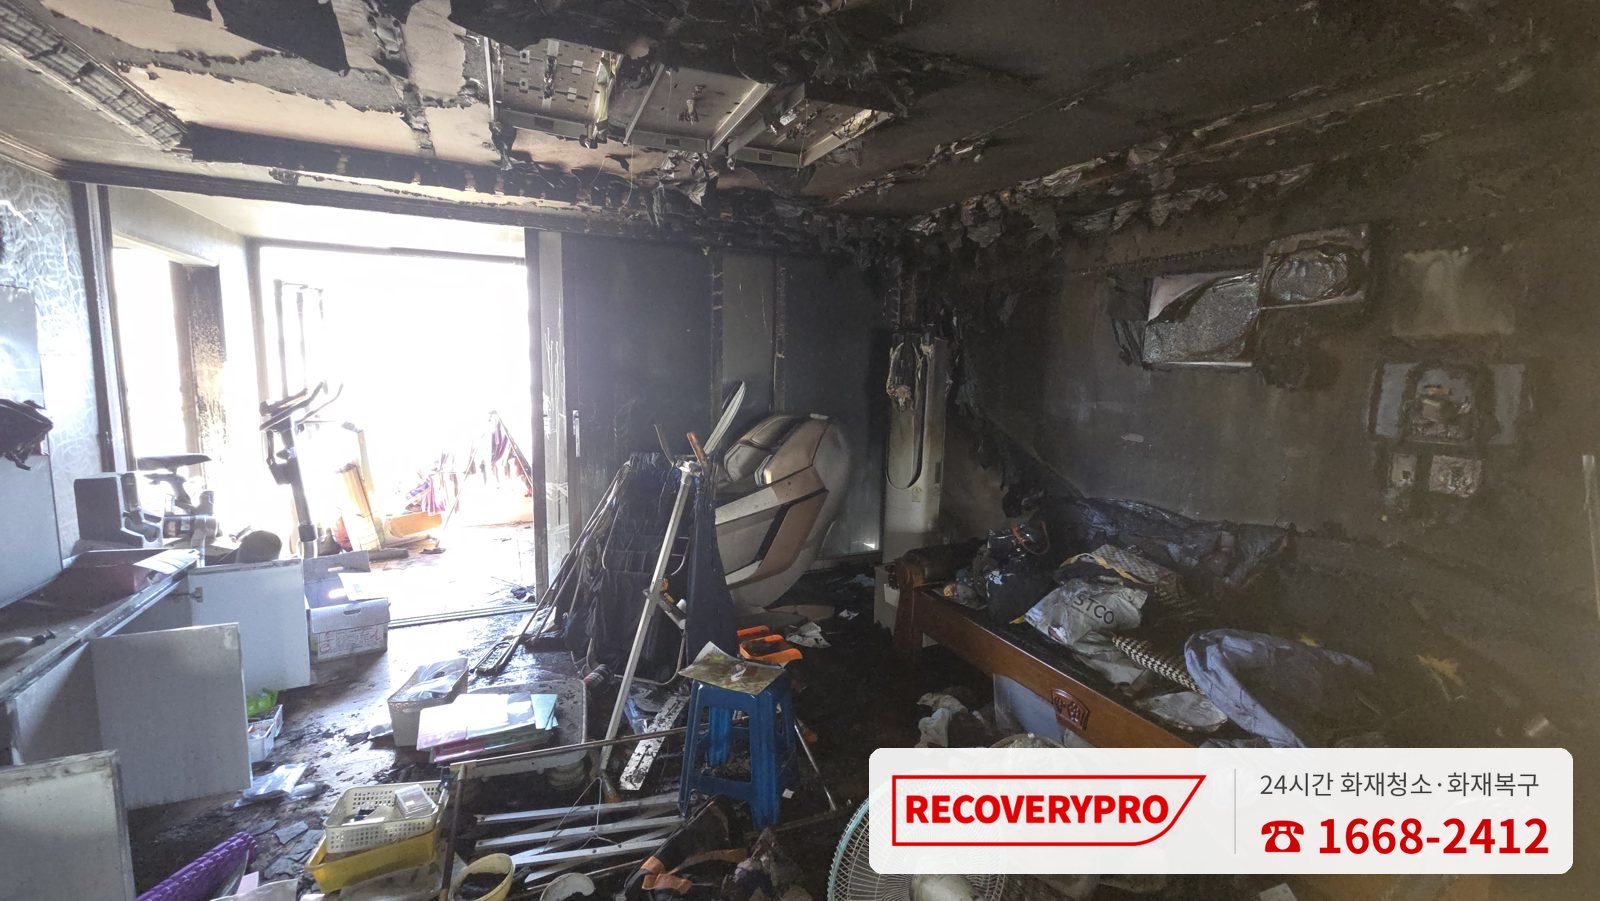
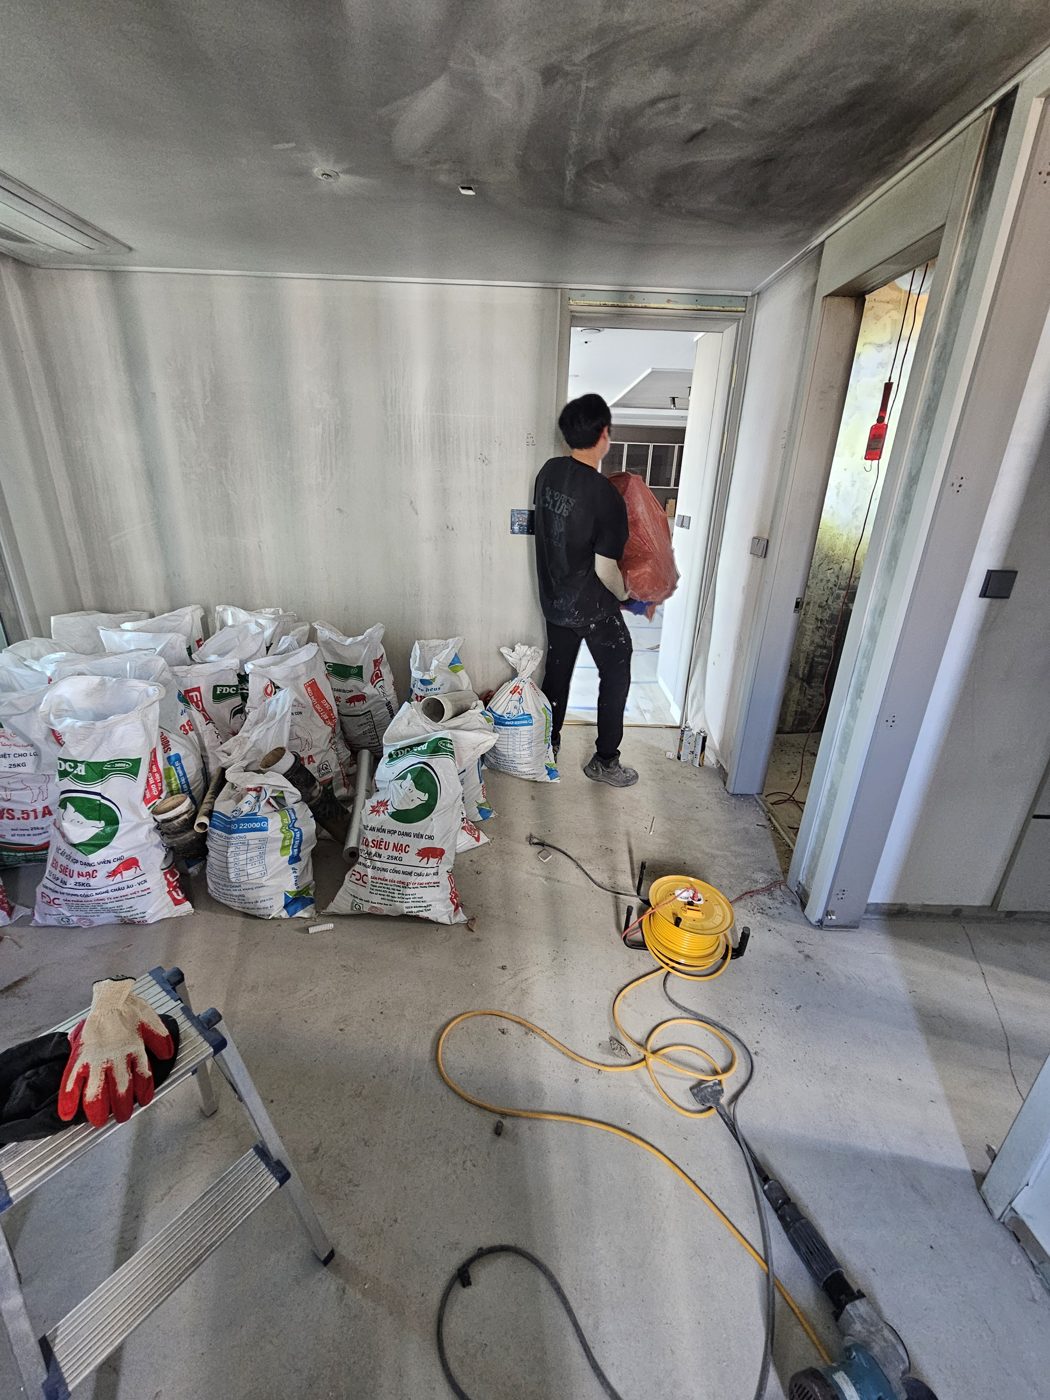
아파트 화재 현장에 가면 불이 난 집보다 다른 곳에서 먼저 전화가 오는 경우가 많습니다. “윗집에서 불이 났는데 우리 집 천장에서 물이 떨어져요.” “계단실이 까맣게 그을렸는데 이건 누가 고치나요?”
아파트는 벽과 바닥, 배관을 이웃과 함께 씁니다. 그래서 불은 한 집에서 나도 피해는 공용부, 윗집, 옆집, 아랫집으로 번집니다. 특히 요즘 신축 아파트는 스프링클러 덕분에 불은 작게 끝나는데, 쏟아진 물이 아래층으로 내려가 아랫집 물 피해가 더 커지는 경우가 늘고 있습니다.
저희가 올해 상반기에 맡은 화재복구 현장을 바탕으로, 우리 집 말고 다른 곳에 생긴 피해를 누가, 어떤 보험으로 보상하는지 순서대로 정리했습니다.
먼저 핵심만
- 이웃과 공용부 피해는 먼저 아파트 단체 화재보험을 확인합니다. 관리사무소에 바로 알리세요.
- 단체보험으로 모자라거나 없으면 내 화재보험의 배상책임 특약, 그다음 일상생활배상책임보험을 찾아봅니다.
- “보험이 없다”고 생각해도 자동차보험이나 실손보험에 일상배상 특약이 붙어 있는 경우가 많습니다. 가족 보험까지 확인하세요.
- 스프링클러가 터졌다면 물 피해가 아래층으로 번지기 전에 관리사무소에 알려 물을 막고, 젖은 곳은 빨리 걷어내고 말려야 합니다.
리커버리프로 화재복구 결제 방식
보험금 받은 뒤 잔금 정산
보험 처리 기간 동안 목돈 부담을 줄였습니다
분할납부 상담 · 카드 결제
형편에 맞춰 나눠 내실 수 있게 함께 정합니다
아파트 화재, 피해는 우리 집에서 끝나지 않습니다
현장에서 보면 아파트 화재 피해는 보통 네 곳으로 나뉩니다.
- 공용부: 계단실, 복도, 엘리베이터 앞, 외벽입니다. 연기가 계단실을 타고 올라가 위층 계단 천장까지 까맣게 그을리는 경우가 많습니다.
- 윗집: 창문과 발코니로 올라간 연기 때문에 그을음과 탄 냄새가 생깁니다. 불길이 외벽을 타고 올라가 창틀과 샷시가 녹기도 합니다.
- 옆집: 현관문과 신발장, 맞닿은 벽에 그을음이 생깁니다.
- 아랫집: 불을 끄면서 뿌린 물과 스프링클러 물이 바닥을 타고 내려가 천장, 벽지, 마루를 적십니다.

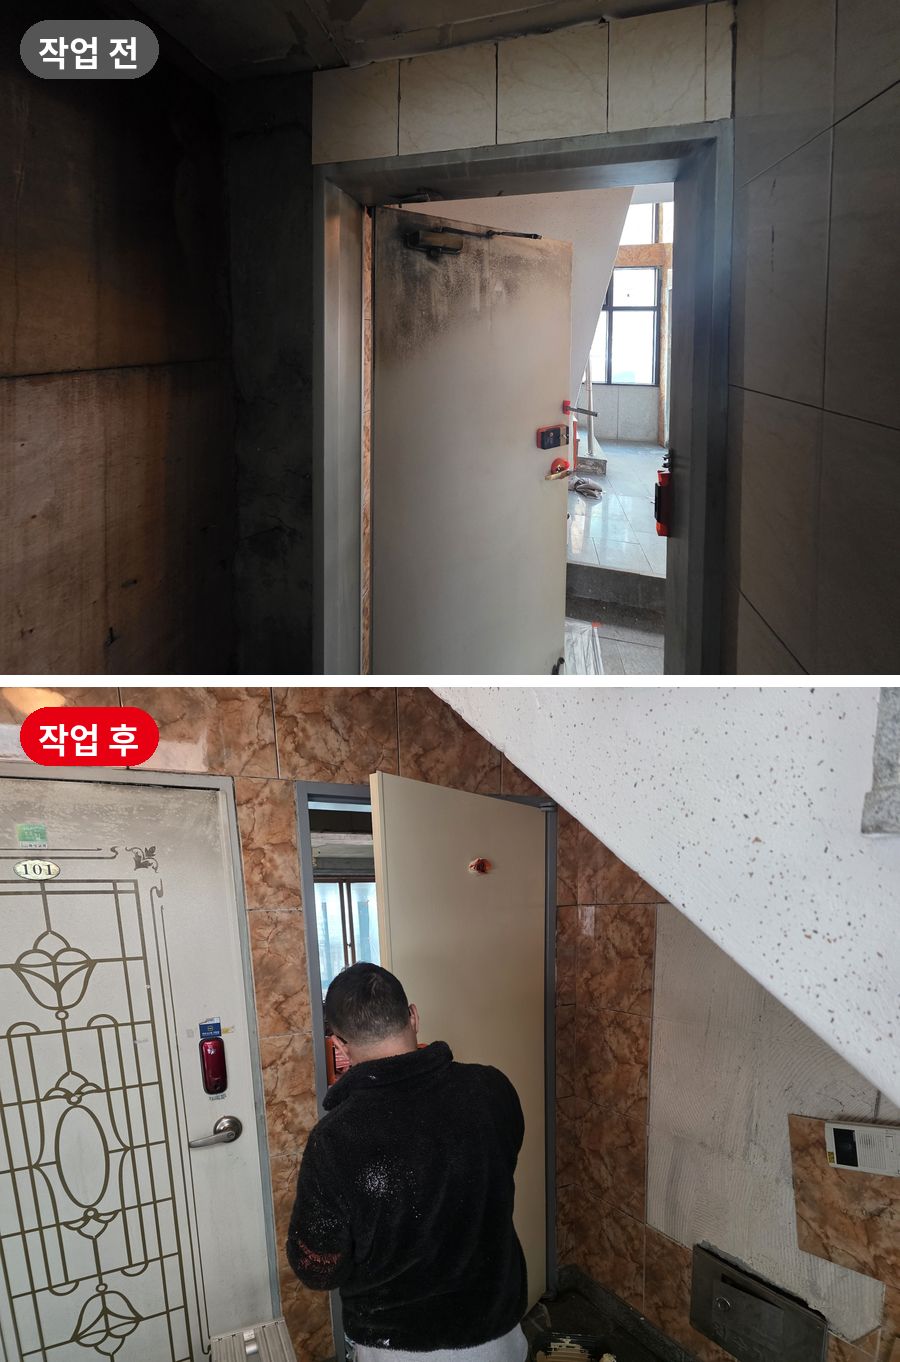
저희가 맡은 한 현장에서도 불이 난 집 내부, 계단실, 옆집 신발장을 각각 따로 견적을 내고 따로 청구했습니다. 피해가 생긴 곳마다 보상해 줄 보험과 돈을 낼 사람이 다르기 때문입니다.
1. 아파트 단체 화재보험부터 확인하세요
이웃집과 공용부 피해가 생기면 가장 먼저 확인할 것은 아파트 단지가 가입한 단체 화재보험입니다. 관리사무소에서 가입 여부와 보상 범위를 알려줍니다.
- 16층 이상 아파트는 법으로 화재보험 가입이 의무입니다(화재로 인한 재해보상과 보험가입에 관한 법률). 같은 단지 안의 15층 이하 동도 포함됩니다.
- 이 보험에는 남의 재산 피해를 사고 1건당 최대 10억 원까지, 사람이 사망한 경우 1인당 최대 1억 5천만 원까지 배상하는 내용이 들어 있습니다(2017년 10월 19일부터 시행).
- 피해를 입은 이웃은 보험회사에 직접 보험금을 청구할 수 있습니다.
- 15층 이하로만 된 단지는 법적 의무 대상이 아닙니다. 가입했는지, 한도가 얼마인지 단지마다 다르니 꼭 물어보세요.
“단체보험은 다 같은 계약자라서 이웃끼리는 배상이 안 된다”는 말을 듣는 경우가 있습니다. 2025년 3월 대법원은 단체로 가입했더라도 세대마다 보험의 이익은 따로라고 봤습니다. 그래서 불이 난 세대는 피해 세대에 배상할 책임이 있고, 단체보험이 이 배상을 보상해야 한다고 판단했습니다. 705호에서 난 불이 계단을 타고 1305호까지 그을음 피해를 준 사건이었습니다.
2. 내 화재보험의 배상책임 특약을 확인하세요
단체보험 한도가 모자라거나 단체보험이 없다면, 다음은 개인 보험입니다.
- 주택화재보험: 우리 집 건물과 가재도구(가구·가전·옷 등)를 보상합니다. 여기에 화재배상책임 특약이 붙어 있으면 이웃 피해도 보상받을 수 있습니다.
- 세입자라면: 빌려 사는 집 자체의 피해는 일상배상으로는 보상되지 않습니다. 집주인 집 피해는 임차자배상책임 특약이 따로 있어야 합니다. 내 보험에 이 특약이 있는지 확인하고, 집주인에게도 바로 알리세요.
- 보험을 여러 개 들었다면 실제 손해액 안에서 나눠서 보상합니다. 더 받을 수는 없지만, 한 보험의 한도가 모자랄 때 다른 보험으로 채울 수 있습니다.
3. 보험이 없다면 일상생활배상책임보험을 찾아보세요
“화재보험이 없어요”라고 하시는 분도 확인해 보면 일상생활배상책임보험(일상배상)이 있는 경우가 꽤 많습니다. 일상생활 중 실수로 남의 몸이나 재산에 피해를 줬을 때 보상하는 보험입니다.
- 자동차보험, 실손보험, 운전자보험, 자녀보험에 특약으로 붙어 있는 경우가 많습니다.
- 가족 명의 보험도 확인하세요. ‘가족 일상생활배상책임’이면 함께 사는 가족이 낸 사고도 보상합니다.
- 어떤 보험에 들었는지 모르겠다면 생명보험협회·손해보험협회의 ‘내보험찾아줌’에서 한 번에 조회할 수 있습니다.
- 상품에 따라 보험증권에 적힌 주소의 집에서 난 사고만 보상하기도 합니다. 이사했다면 주소가 바뀌어 있는지 확인하세요. 자기부담금도 상품마다 다릅니다.
보험이 하나도 없고 큰 실수가 아니었다면(중대한 과실이 없는 경우), 법원에 배상액을 줄여 달라고 청구할 수 있습니다(실화책임에 관한 법률 제3조). 법원은 불이 난 원인과 규모, 피해 정도, 불을 끄려고 한 노력 등을 함께 봅니다. 이 부분은 변호사와 상의하시기 바랍니다.
우리 집, 공용부, 이웃집 견적을 따로 뽑아 드립니다
보험 청구에 맞게 피해 세대별 사진과 항목별 견적서를 준비해 드립니다.
잔금은 보험금 받은 뒤 정산하고, 분할납부도 상담해 드립니다.
4. 신축 아파트는 스프링클러 물 피해를 조심하세요
2018년부터 6층 이상 새 건물은 모든 층에 스프링클러를 설치해야 합니다. 그래서 최근 지은 아파트는 불이 나도 스프링클러가 초기에 불을 잡아 화재 피해 자체는 작은 경우가 많습니다.
문제는 물입니다. 스프링클러는 한 번 터지면 짧은 시간에 많은 물을 쏟아냅니다. 이 물이 바닥과 배관 틈을 타고 아래층, 그 아래층까지 내려갑니다. 불이 난 집은 그을음 청소로 끝나는데, 아랫집은 천장과 벽, 마루를 뜯어야 하는 일도 생깁니다.

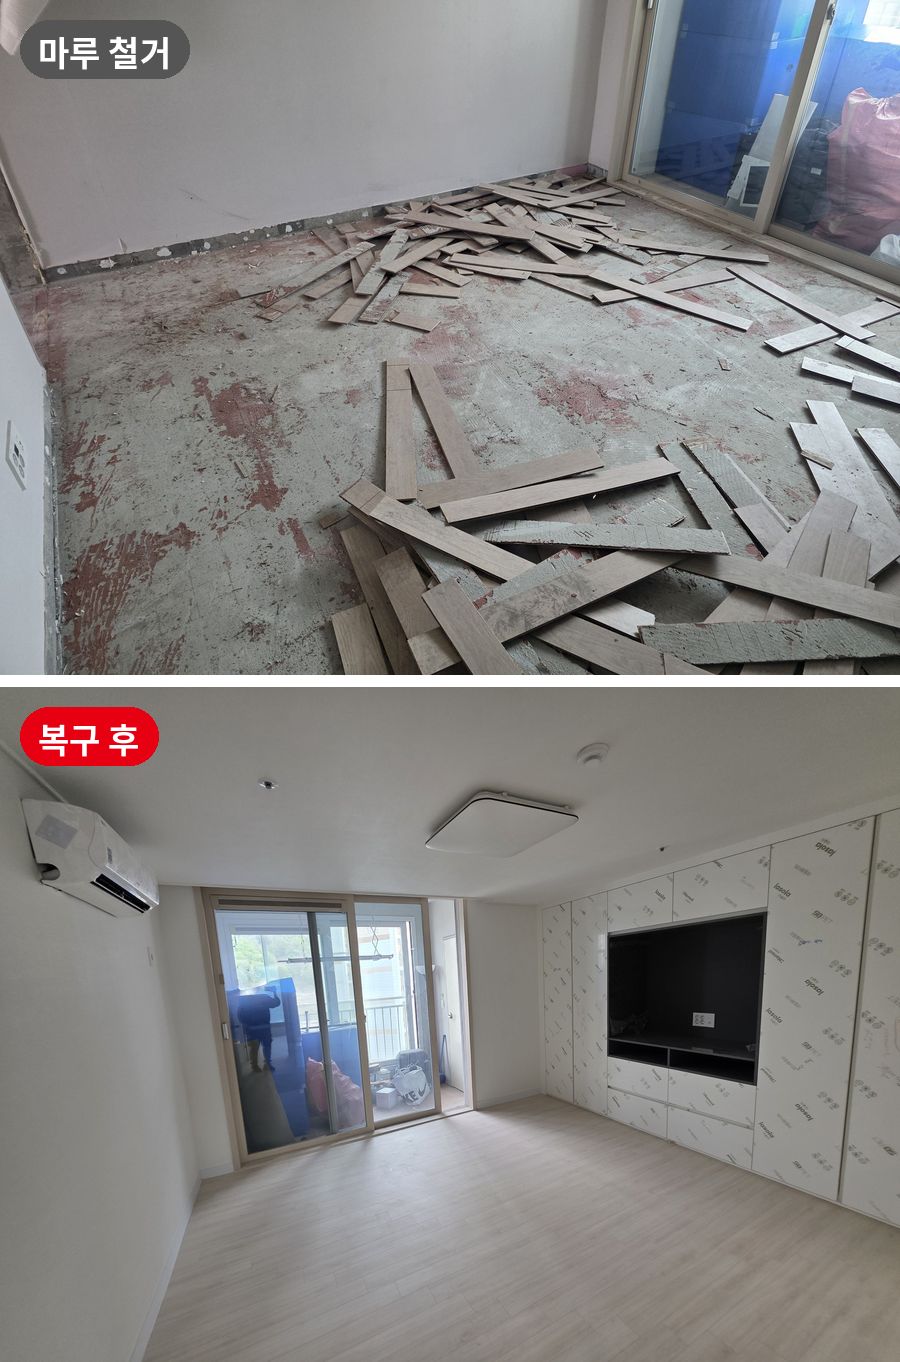
스프링클러가 터졌다면 이렇게 하세요.
- 관리사무소에 바로 알립니다. 불이 꺼졌는데도 물이 계속 나오면 관리사무소에서 밸브를 잠가야 합니다.
- 아래층에 알립니다. 전기 콘센트와 조명 쪽으로 물이 흐르면 위험하니 차단기를 확인하게 합니다.
- 사진과 영상을 남깁니다. 물이 고인 모습, 젖은 천장과 벽, 가구를 치우기 전에 찍어 둡니다.
- 빨리 걷어내고 말립니다. 겉이 마른 것처럼 보여도 마루 아래와 석고보드 속에 물이 남습니다. 그대로 두면 곰팡이와 냄새가 생기고 마루가 들뜹니다.
보상은 원인에 따라 다릅니다.
- 불 때문에 스프링클러가 작동했다면: 화재 사고입니다. 아랫집 물 피해도 위의 순서대로 단체보험, 불이 난 세대의 배상책임 특약이나 일상배상으로 처리합니다. 아랫집이 자기 화재보험으로 먼저 보상받고, 보험회사끼리 나중에 정산하는 경우도 많습니다.
- 불이 안 났는데 터졌다면(배관 부식, 동파, 헤드 파손 등): 원인에 따라 관리주체나 시공사 책임이 될 수 있습니다. 배관 부식으로 여러 세대에 물이 샌 아파트에서 시행사의 하자 책임을 인정한 판결도 있습니다(서울중앙지방법원 2018나60177).
- 우리 집 피해를 대비하려면 주택화재보험의 스프링클러 누출손해 특약, 급배수설비 누출손해 특약이 있는지 확인해 두세요.
5. 피해를 입은 이웃이라면 이렇게 하세요
- 치우기 전에 사진과 영상을 남깁니다. 천장 얼룩, 그을린 벽, 젖은 가구를 넓게 한 번, 가까이 한 번 찍습니다.
- 관리사무소에 피해를 접수하고, 단체보험 사고 접수가 됐는지 확인합니다.
- 불이 난 세대와 연락처, 보험 정보를 주고받습니다. 감정이 상하기 쉬운 때라 관리사무소를 통해 주고받아도 됩니다.
- 내 보험도 확인합니다. 내 화재보험으로 먼저 처리하는 것이 빠를 때가 있습니다.
- 복구 전에 손해사정 일정을 확인합니다. 보험사가 현장을 보기 전에 뜯어 버리면 피해를 증명하기 어려워집니다.
6. 불이 난 집이라면 이 순서로 정리하세요
- 관리사무소와 내 보험사에 사고를 알립니다. 보험금 청구권은 3년이 지나면 사라지니 접수는 빨리 해 둡니다.
- 피해 세대와 공용부 목록을 만듭니다. 몇 호에 어떤 피해가 있는지 관리사무소와 함께 정리합니다.
- 보험을 순서대로 확인합니다. 단체보험 → 내 화재보험 배상책임 특약 → 일상배상(가족 보험 포함) 순서입니다.
- 이웃에게 먼저 사과하고 일정을 알립니다. 보상 절차가 길어도 소식을 꾸준히 전하면 다툼이 크게 줄어듭니다.
- 견적은 피해 장소별로 나눠 받습니다. 우리 집, 공용부, 이웃집 견적이 한 장에 섞이면 보험사마다 처리하기 어렵습니다.
우리 집 복구 순서는 집에 불이 났을 때 해야 할 일에, 보험 청구 서류와 정산은 화재보험 청구 가이드에 따로 정리해 두었습니다.
리커버리프로가 하는 일
- 우리 집 화재복구: 철거, 그을음 제거, 탄 냄새 제거, 설비, 목공, 도배·마감까지 한 번에 진행합니다.
- 공용부와 이웃집 복구: 계단실, 복도, 이웃집 현관과 신발장처럼 번진 피해도 함께 복구합니다.
- 물 피해 복구: 젖은 마루와 석고보드를 걷어내고 말린 뒤 다시 시공합니다.
- 보험 청구 서류: 피해 세대별 사진과 항목별 견적서를 나눠서 준비해 드립니다.
- 결제 부담 줄이기: 잔금은 보험금을 받은 뒤 정산하고, 분할납부와 카드 결제도 상담해 드립니다.
자주 묻는 질문
Q. 윗집 불 때문에 우리 집에 그을음이 생겼어요. 누구에게 청구하나요?
먼저 관리사무소에 알리고 단체 화재보험으로 처리되는지 확인하세요. 내 화재보험이 있다면 내 보험으로 먼저 보상받고, 보험회사가 나중에 상대 보험사와 정산하는 방법도 있습니다.
Q. 계단실과 복도 복구비는 누가 내나요?
공용부는 보통 관리사무소와 입주자대표회의가 단체보험으로 처리합니다. 단체보험이 없거나 한도가 모자라면 불이 난 세대에 청구될 수 있습니다. 실제 부담은 보험 가입 내용에 따라 달라집니다.
Q. 우리 집 불 때문에 아랫집에 물이 샜어요. 일상배상으로 되나요?
아랫집처럼 남의 집 재산 피해는 일상배상의 대표적인 보상 대상입니다. 다만 자기부담금이 있고, 보험증권에 적힌 주소의 집에서 난 사고인지 확인해야 합니다.
Q. 세입자인데 불이 났어요. 집주인 집 피해도 일상배상으로 되나요?
빌려 사는 집 자체의 피해는 일상배상으로 보상되지 않는 경우가 대부분입니다. ‘임차자배상책임’ 특약이 따로 있어야 합니다. 이웃집 피해는 일상배상으로 처리할 수 있습니다.
Q. 스프링클러 물 피해는 화재보험에서 보상되나요?
불 때문에 작동했다면 화재 사고로 처리됩니다. 불 없이 배관 문제로 터졌다면 ‘스프링클러 누출손해’ 특약이나 관리주체·시공사 책임을 확인해야 합니다. 어느 쪽이든 사진과 관리사무소 기록을 꼭 남겨 두세요.
참고한 법령·자료
화재로 인한 재해보상과 보험가입에 관한 법률(특수건물 특약부화재보험) · 실화책임에 관한 법률 제3조(손해배상액의 경감) · 대법원 2025년 3월 아파트 단체 화재보험 판결(한국일보·보험저널 보도) · 서울중앙지방법원 2018나60177 판결 · 찾기쉬운 생활법령정보 「아파트 생활 – 화재보험」 · 2017년 10월 특수건물 대물배상 의무화 보도(이투데이)
보험 보상 여부와 금액은 가입한 상품의 약관과 사고 원인에 따라 달라집니다. 정확한 내용은 가입한 보험사에 확인하시고, 분쟁이 생기면 변호사와 상의하시기 바랍니다.
아파트 화재복구 상담
보험금 받은 뒤 잔금분할납부 상담세대별 견적서방송 출연 전문가
현장 사진 몇 장만 보내주시면 복구 범위와 대략적인 비용을 먼저 알려드립니다.
365일 24시간 상담합니다.
글쓴이: 김현섭 · 리커버리프로 대표. 화재복구 현장을 직접 맡아 온 복구 전문가로, KBS·MBC·SBS·JTBC 등 방송에 화재복구 전문가로 출연했습니다. 손해보험 설계사 자격과 일반행정사 자격을 갖고 있습니다.
함께 보면 좋은 글: 집에 불이 났을 때 해야 할 일 · 화재복구 비용, 화재보험으로 어디까지 받을까 · 화재청소 비용·단가표 · 그을음 제거 방법